Comprar una vivienda en VEFA equivale a firmar por un bien que aún no existe. El contrato de reserva, el acto auténtico, los llamados de fondos, la entrega: cada etapa del proceso expone al comprador a riesgos distintos, a veces mal identificados en el momento de la firma. El marco jurídico francés protege, pero sus límites merecen ser claramente establecidos.
Garantía financiera de finalización en VEFA: una protección de geometría variable
La garantía financiera de finalización (GFA) se presenta a menudo como la red de seguridad absoluta de la compra sobre plano. Su función es financiar la finalización de los trabajos si el promotor incumple. Es obligatoria para cualquier operación en VEFA.
En la práctica, la GFA no cubre todos los perjuicios relacionados con un incumplimiento del promotor. Sirve para completar el edificio o, según el mecanismo adoptado, para reembolsar las sumas pagadas. Las indemnizaciones por retraso, los daños y perjuicios o los gastos adicionales asumidos por el comprador no entran en su ámbito.
Otro límite raramente mencionado: la garantía financiera se extingue con la finalización del edificio. Si persisten reservas después de esta fecha, o si se revelan defectos en los equipos, el comprador deberá recurrir a otras garantías (perfecta finalización, buen funcionamiento, decenal) según la naturaleza del desorden. Encontrará información en Technique Habitat que detalla estas interacciones entre garantías.
Retraso en la entrega VEFA: sin penalización legal automática
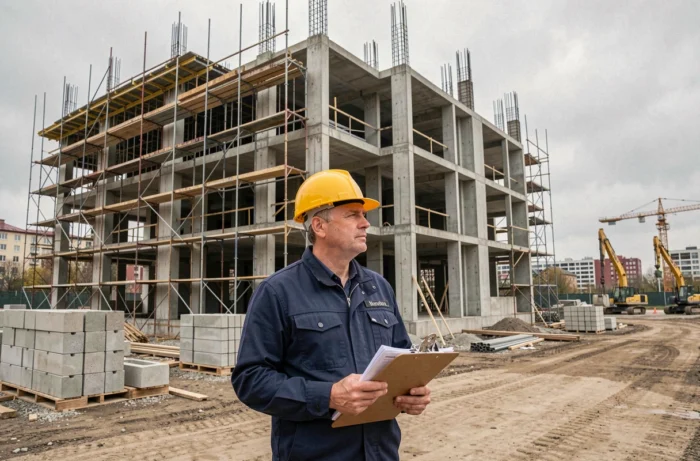
El retraso en la entrega es el riesgo más frecuentemente citado por los compradores en VEFA. Las causas son variadas: condiciones climáticas adversas, incumplimiento de un subcontratista, dificultades de suministro. El promotor puede invocar estos motivos para suspender el plazo contractual, siempre que pueda justificarlos.
No se aplica ninguna penalización legal automática en caso de retraso en la entrega. La indemnización depende completamente de las cláusulas previstas en el contrato de venta. Un contrato mal redactado, o que no prevea penalizaciones diarias, puede dejar al comprador sin recursos financieros inmediatos.
Las consecuencias concretas de un retraso se acumulan rápidamente:
- Un alquiler a pagar en doble si el comprador ya ha rescindido su contrato anterior, sin poder mudarse a la nueva vivienda
- Cuotas de crédito hipotecario que comienzan a correr mientras el bien no ha sido entregado, dado que el desbloqueo de los fondos sigue el calendario contractual
- Pérdida de ingresos por alquiler para los inversores que contaban con ingresos desde la fecha de entrega inicialmente prevista
Verificar la redacción de las cláusulas de retraso antes de la firma del acto auténtico ante el notario sigue siendo la mejor defensa. Las formulaciones vagas sobre las causas legítimas de aplazamiento merecen ser negociadas o, al menos, comprendidas.
Llamados de fondos y verificación del avance real de los trabajos
El escalonamiento de los pagos en VEFA está regulado por la ley: los llamados de fondos corresponden a etapas precisas de avance de la construcción. El límite legal se establece en 35 % al finalizar los cimientos, 70 % al estar fuera de agua y 95 % al finalizar.
El riesgo es doble. Primero, un comprador que no sigue el avance real de la obra puede encontrarse pagando un llamado de fondos cuando la etapa correspondiente no se ha alcanzado. Luego, los fondos pagados solo son recuperables en caso de resolución judicial del contrato, un procedimiento largo y costoso.
Verificar el avance antes de cada pago
No hay nada que impida ir al sitio de la obra o contratar a un experto para constatar el estado de avance antes de validar un llamado de fondos. Un comprador que paga sin verificar pierde su principal palanca de presión sobre el promotor. Este reflejo sigue siendo poco común, aunque constituye un derecho.
Contrato de reserva VEFA: lo que los visuales comerciales no muestran
El contrato de reserva se firma antes del acto auténtico, a menudo en una oficina de ventas, acompañado de maquetas 3D y folletos cuidados. Estos soportes de marketing no son documentos contractuales. La nota descriptiva anexada al contrato, en cambio, compromete al promotor.
La discrepancia entre los visuales comerciales y la nota descriptiva es un punto de litigio recurrente. Materiales, acabados, equipos: solo lo que figura en la nota técnica tiene validez. Un comprador que firma sin haber confrontado los dos documentos a veces descubre en la entrega una vivienda conforme al contrato, pero diferente de lo que pensaba haber comprado.
Varios elementos del contrato de reserva merecen una lectura atenta:
- La descripción precisa de la vivienda (superficie, orientación, piso, anexos), que prevalece sobre cualquier visual
- El precio previsional y las condiciones de revisión eventual, en particular la indexación a un índice del costo de la construcción
- Las condiciones suspensivas (obtención de préstamo, permiso de construcción libre de cualquier recurso) y el plazo de retractación de diez días después de la firma
- La fecha previsional de entrega y las penalizaciones aplicables en caso de retraso, si existen
Solidez financiera del promotor inmobiliario: un ángulo muerto frecuente
La verificación de la salud financiera del promotor rara vez es realizada por los compradores particulares. Los balances contables, los antecedentes de entrega y las opiniones de los compradores anteriores son indicadores accesibles, pero poco consultados.
Un promotor en dificultades financieras puede ralentizar la obra, recortar la calidad de los materiales o, en casos extremos, ser sometido a un procedimiento de reestructuración judicial. La GFA garantiza la finalización, no la calidad ni el cumplimiento de los plazos. Los retornos del terreno divergen en este punto: algunas obras retomadas por un garante financiero se han completado en condiciones satisfactorias, otras con plazos adicionales considerables.
Consultar el registro mercantil, solicitar referencias de programas ya entregados y verificar la identidad del garante financiero antes de firmar el contrato de reserva permite reducir esta zona de incertidumbre. El notario puede acompañar esta verificación, pero la iniciativa recae en el comprador.
La compra en VEFA sigue siendo un compromiso a varios años, en el que el tiempo juega a veces a favor del comprador (personalización, garantías nuevas, honorarios notariales reducidos), a veces en su contra (plazos, imprevistos de obra, discrepancias de conformidad). Leer cada cláusula, verificar cada llamado de fondos y conocer los límites exactos de las garantías legales son los tres reflejos que separan un proyecto controlado de un litigio en potencia.