Comprar um imóvel em VEFA significa assinar por um bem que ainda não existe. O contrato de reserva, o ato autêntico, os chamados de fundos, a entrega: cada etapa do percurso expõe o comprador a riscos distintos, às vezes mal identificados no momento da assinatura. O quadro jurídico francês protege, mas seus limites merecem ser claramente estabelecidos.
Garantia financeira de conclusão em VEFA: uma proteção de geometria variável
A garantia financeira de conclusão (GFA) é frequentemente apresentada como a rede de segurança absoluta da compra na planta. Seu papel é financiar a conclusão das obras se o promotor falhar. Ela é obrigatória para toda operação em VEFA.
Na prática, a GFA não cobre todos os prejuízos relacionados a uma falha do promotor. Ela serve para concluir o edifício ou, dependendo do mecanismo adotado, para reembolsar as quantias pagas. As indenizações por atraso, os danos morais ou as despesas adicionais suportadas pelo comprador não entram em seu escopo.
Outra limitação raramente mencionada: a garantia financeira se extingue com a conclusão do edifício. Se houver reservas após essa data, ou se equipamentos se revelarem defeituosos, o comprador deverá recorrer a outras garantias (conclusão perfeita, bom funcionamento, decenal) dependendo da natureza do problema. Você encontrará as informações no Technique Habitat que detalham essas articulações entre garantias.
Atraso na entrega VEFA: sem penalidade legal automática
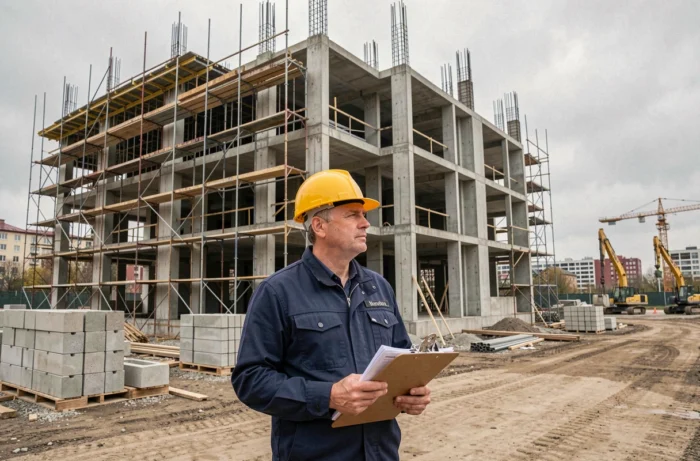
O atraso na entrega é o risco mais frequentemente citado pelos compradores em VEFA. As causas são variadas: intempéries, falha de um subcontratado, dificuldades de fornecimento. O promotor pode invocar esses motivos para suspender o prazo contratual, desde que consiga justificá-los.
Nenhuma penalidade legal automática se aplica em caso de atraso na entrega. A indenização depende inteiramente das cláusulas previstas no contrato de venda. Um contrato mal redigido, ou que não preveja penalidades diárias, pode deixar o comprador sem recurso financeiro imediato.
As consequências concretas de um atraso se acumulam rapidamente:
- Um aluguel a pagar em dobro se o comprador já rescindiu seu contrato anterior, sem poder se mudar para o novo imóvel
- Mensalidades de crédito imobiliário que começam a correr enquanto o bem não é entregue, uma vez que o desbloqueio dos fundos segue o cronograma contratual
- Uma perda locativa para os investidores que contavam com receitas desde a data de entrega inicialmente prevista
Verificar a redação das cláusulas de atraso antes da assinatura do ato autêntico no cartório continua sendo a melhor defesa. As formulações vagas sobre as causas legítimas de adiamento merecem ser negociadas ou, no mínimo, compreendidas.
Chamadas de fundos e verificação do progresso real das obras
O escalonamento dos pagamentos em VEFA é regulamentado pela lei: as chamadas de fundos correspondem a estágios precisos de progresso da construção. O teto legal é fixado em 35% na conclusão das fundações, 70% na colocação da estrutura e 95% na conclusão.
O risco é duplo. Primeiro, um comprador que não acompanha o progresso real da obra pode acabar pagando uma chamada de fundos enquanto o estágio correspondente não foi alcançado. Em segundo lugar, os fundos pagos só são recuperáveis em caso de resolução judicial do contrato, um processo longo e custoso.
Verificar o progresso antes de cada pagamento
Nada impede de ir ao canteiro de obras ou de contratar um especialista para constatar o estado de progresso antes de validar uma chamada de fundos. Um comprador que paga sem verificar perde seu principal meio de pressão sobre o promotor. Esse reflexo ainda é pouco comum, embora constitua um direito.
Contrato de reserva VEFA: o que os visuais comerciais não mostram
O contrato de reserva é assinado antes do ato autêntico, muitas vezes em um escritório de vendas, acompanhado de maquetes 3D e brochuras bem elaboradas. Esses materiais de marketing não são documentos contratuais. A descrição anexa ao contrato, por sua vez, compromete o promotor.
A discrepância entre os visuais comerciais e a descrição anexa é um ponto de litígio recorrente. Materiais, acabamentos, equipamentos: apenas o que consta na descrição técnica é válido. Um comprador que assina sem ter confrontado os dois documentos às vezes descobre na entrega um imóvel conforme ao contrato, mas diferente do que pensava ter comprado.
Vários elementos do contrato de reserva merecem uma leitura atenta:
- A descrição precisa do imóvel (área, orientação, andar, anexos), que prevalece sobre qualquer visual
- O preço previsto e as condições de revisão eventual, especialmente a indexação a um índice de custo da construção
- As condições suspensivas (obtenção de empréstimo, licença de construção livre de qualquer recurso) e o prazo de desistência de dez dias após a assinatura
- A data prevista de entrega e as penalidades aplicáveis em caso de atraso, se existirem
Solidez financeira do promotor imobiliário: um ângulo morto frequente
A verificação da saúde financeira do promotor é raramente realizada pelos compradores particulares. Os balanços contábeis, os antecedentes de entrega e as opiniões dos compradores anteriores constituem indicadores acessíveis, mas pouco consultados.
Um promotor em dificuldade financeira pode atrasar a obra, comprometer a qualidade dos materiais ou, em casos extremos, ser colocado em recuperação judicial. A GFA garante a conclusão, não a qualidade nem o cumprimento dos prazos. Os retornos de campo divergem nesse ponto: alguns canteiros de obras retomados por um garantidor financeiro foram concluídos em condições satisfatórias, outros com prazos adicionais consideráveis.
Consultar o registro de comércio, solicitar referências de programas já entregues e verificar a identidade do garantidor financeiro antes de assinar o contrato de reserva ajuda a reduzir essa zona de incerteza. O notário pode auxiliar nessa verificação, mas a iniciativa cabe ao comprador.
A compra em VEFA continua sendo um compromisso por vários anos, no qual o tempo joga às vezes a favor do comprador (personalização, novas garantias, taxas de notário reduzidas), às vezes contra ele (prazos, imprevistos de obra, desvios de conformidade). Ler cada cláusula, verificar cada chamada de fundos e conhecer os limites exatos das garantias legais são os três reflexos que separam um projeto controlado de um litígio em potencial.