Een woning kopen in VEFA betekent tekenen voor een goed dat nog niet bestaat. Het reserveringscontract, de authentieke akte, de betalingsverzoeken, de levering: elke stap in het proces brengt de koper bloot aan verschillende risico’s, soms slecht geïdentificeerd op het moment van ondertekening. Het Franse juridische kader biedt bescherming, maar de grenzen ervan verdienen het om duidelijk te worden gesteld.
Financiële garantie voor voltooiing in VEFA: een bescherming met variabele geometrie
De financiële garantie voor voltooiing (GFA) wordt vaak gepresenteerd als het absolute vangnet van de aankoop op plan. De rol ervan is om de voltooiing van de werkzaamheden te financieren als de ontwikkelaar in gebreke blijft. Het is verplicht voor elke operatie in VEFA.
In de praktijk dekt de GFA niet alle schade die verband houdt met een tekortkoming van de ontwikkelaar. Het dient om het gebouw te voltooien of, afhankelijk van het gekozen mechanisme, om de betaalde bedragen terug te betalen. Vertraagde vergoedingen, schadevergoedingen of bijkomende kosten die door de koper zijn gedragen, vallen niet binnen haar bereik.
Een andere zelden genoemde beperking: de financiële garantie vervalt bij de voltooiing van het gebouw. Als er na deze datum nog voorbehouden bestaan, of als apparatuur defect blijkt te zijn, moet de koper zich wenden tot andere garanties (voltooiing, goed functioneren, tienjarige garantie) afhankelijk van de aard van de tekortkoming. U vindt informatie op Technique Habitat die deze verbanden tussen garanties in detail beschrijft.
Vertraging in levering VEFA: geen automatische wettelijke boete
De vertraging in levering is het risico dat het vaakst door kopers in VEFA wordt genoemd. De oorzaken zijn divers: slecht weer, tekortkomingen van een onderaannemer, bevoorradingsproblemen. De ontwikkelaar kan deze redenen aanvoeren om de contractuele termijn op te schorten, mits hij deze kan rechtvaardigen.
Er geldt geen automatische wettelijke boete in geval van vertraging in levering. De schadevergoeding hangt volledig af van de bepalingen in het verkoopcontract. Een slecht opgesteld contract, of een contract dat geen dagelijkse boetes voorziet, kan de koper zonder onmiddellijke financiële rechtsmiddelen achterlaten.
De concrete gevolgen van een vertraging stapelen zich snel op:
- Een dubbele huur te betalen als de koper zijn vorige huurovereenkomst al heeft opgezegd, zonder in de nieuwe woning te kunnen trekken
- Hypotheeklasten die beginnen te lopen terwijl het goed nog niet is geleverd, aangezien de vrijgave van de fondsen volgt volgens de contractuele planning
- Een huurverlies voor investeerders die op inkomsten rekenden vanaf de oorspronkelijk geplande leveringsdatum
Het controleren van de formulering van de vertragingclausules vóór de ondertekening van de authentieke akte bij de notaris blijft de beste verdediging. Vage formuleringen over legitieme redenen voor uitstel verdienen het om te worden onderhandeld of, op zijn minst, begrepen.
Betalingsverzoeken en controle van de werkelijke voortgang van de werkzaamheden
De fasering van betalingen in VEFA wordt gereguleerd door de wet: de betalingsverzoeken komen overeen met specifieke stadia van voortgang van de bouw. De wettelijke limiet is vastgesteld op 35% bij de voltooiing van de funderingen, 70% bij het waterdicht maken en 95% bij de voltooiing.
Het risico is dubbel. Ten eerste kan een koper die de werkelijke voortgang van de bouw niet volgt, zich in een situatie bevinden waarin hij een betalingsverzoek betaalt terwijl de bijbehorende fase nog niet is bereikt. Ten tweede zijn de betaalde fondsen alleen terug te vorderen in geval van gerechtelijke ontbinding van het contract, een langdurige en kostbare procedure.
Controleer de voortgang vóór elke betaling
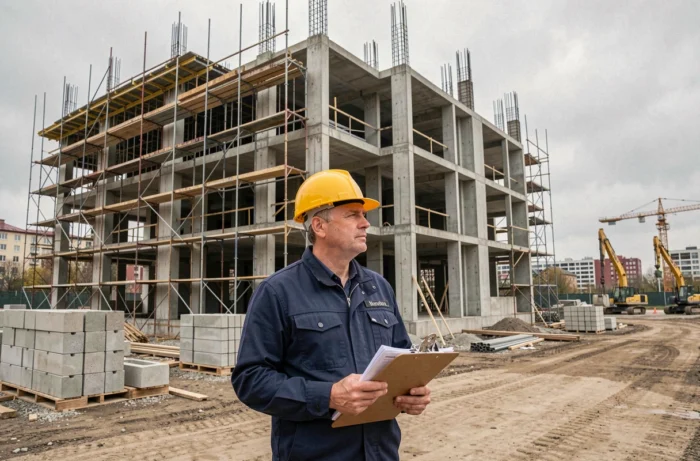
Niets staat in de weg om naar de bouwplaats te gaan of een expert te mandateren om de voortgang te controleren voordat een betalingsverzoek wordt goedgekeurd. Een koper die betaalt zonder te controleren, verliest zijn belangrijkste drukmiddel op de ontwikkelaar. Deze reflex is nog steeds weinig verspreid, terwijl het een recht is.
Reservatiecontract VEFA: wat de commerciële visuals niet tonen
Het reservatiecontract wordt ondertekend vóór de authentieke akte, vaak in een verkoopkantoor, vergezeld van 3D-modellen en verzorgde brochures. Deze marketingmaterialen zijn geen contractuele documenten. De beschrijvende nota die aan het contract is gehecht, bindt de ontwikkelaar.
Het verschil tussen de commerciële visuals en de beschrijvende nota is een terugkerend geschilpunt. Materialen, afwerkingen, apparatuur: alleen wat in de technische nota staat, is geldig. Een koper die ondertekent zonder de twee documenten te vergelijken, ontdekt soms bij de levering een woning die aan het contract voldoet, maar anders is dan hij dacht dat hij had gekocht.
Verschillende elementen van het reservatiecontract verdienen een zorgvuldige lezing:
- De nauwkeurige beschrijving van de woning (oppervlakte, oriëntatie, verdieping, bijgebouwen), die prevaleert boven elke visual
- De verwachte prijs en de voorwaarden voor eventuele herziening, met name de indexering op een index van de bouwkosten
- De opschortende voorwaarden (verkrijging van een lening, bouwvergunning vrij van beroep) en de herroepingsperiode van tien dagen na ondertekening
- De verwachte leveringsdatum en de toepasselijke boetes in geval van vertraging, indien aanwezig
Financiële soliditeit van de vastgoedontwikkelaar: een veelvoorkomende blinde vlek
De controle van de financiële gezondheid van de ontwikkelaar wordt zelden uitgevoerd door particuliere kopers. De jaarrekeningen, de eerdere leveringen en de beoordelingen van vorige kopers zijn toegankelijke, maar weinig geraadpleegde indicatoren.
Een ontwikkelaar in financiële moeilijkheden kan de bouw vertragen, bezuinigen op de kwaliteit van de materialen of, in extreme gevallen, in surseance van betaling worden geplaatst. De GFA garandeert de voltooiing, niet de kwaliteit of de naleving van de termijnen. De ervaringen op het terrein verschillen op dit punt: sommige bouwprojecten die door een financiële garant zijn overgenomen, zijn onder bevredigende voorwaarden voltooid, andere met aanzienlijke extra vertragingen.
Het raadplegen van het handelsregister, het vragen om referenties van al geleverde projecten en het controleren van de identiteit van de financiële garant vóór de ondertekening van het reservatiecontract helpt deze onzekerheidszone te verkleinen. De notaris kan deze controle begeleiden, maar het initiatief ligt bij de koper.
Aankopen in VEFA blijven een verbintenis voor meerdere jaren, waarin de tijd soms in het voordeel van de koper speelt (personalisatie, nieuwe garanties, verlaagde notariskosten), soms tegen hem (vertragingen, onvoorziene omstandigheden op de bouwplaats, afwijkingen van de conformiteit). Elke clausule lezen, elk betalingsverzoek controleren en de exacte grenzen van de wettelijke garanties kennen, zijn de drie reflexen die een beheerd project scheiden van een potentieel geschil.